Prestadores de serviços costumam acompanhar de perto o volume de contratos, a agenda de atendimento e o faturamento mensal. Ainda assim, muitos descobrem tarde demais que a empresa está gerando pouco caixa, acumulando despesas ou reduzindo sua margem de lucro sem perceber.
Isso acontece porque crescimento e rentabilidade não caminham necessariamente juntos. Um aumento no número de clientes pode esconder falhas na precificação, atrasos nos recebimentos, custos operacionais elevados e contratos que exigem mais horas de trabalho do que o previsto.
Quando a gestão financeira depende apenas de planilhas, controles paralelos ou informações atualizadas somente no fechamento do mês, o empresário perde capacidade de reagir. Pequenos desvios passam despercebidos e, com o tempo, começam a consumir o resultado do negócio.
Neste artigo, você entenderá como o BPO financeiro para prestadores de serviços funciona, quais sinais indicam a necessidade de profissionalizar o financeiro e como transformar os números da empresa em informações úteis para proteger a margem de lucro.
O que é BPO financeiro para prestadores de serviços?
O BPO financeiro para prestadores de serviços é a terceirização estruturada das rotinas financeiras da empresa para uma equipe especializada. O serviço pode abranger contas a pagar e a receber, conciliação bancária, controle da inadimplência, organização do fluxo de caixa, classificação de movimentações e elaboração de relatórios gerenciais.
O empresário continua responsável pelas decisões e aprovações estratégicas. A equipe de BPO assume a operação, padroniza os processos e entrega informações financeiras mais confiáveis para apoiar decisões sobre preços, custos, investimentos, contratações e crescimento.
Por que empresas de serviços podem perder lucro sem perceber?
Em empresas prestadoras de serviços, boa parte dos custos está relacionada ao tempo da equipe e à manutenção da estrutura necessária para atender os clientes. Folha de pagamento, encargos, pró-labore, sistemas, aluguel, impostos e despesas administrativas exercem pressão contínua sobre a margem.
O problema é que nem todos esses custos são percebidos no momento em que uma proposta é elaborada. Um contrato pode parecer rentável ao considerar apenas o valor cobrado, mas gerar pouco resultado quando entram no cálculo as horas trabalhadas, o retrabalho, os tributos, as comissões e os custos indiretos.
Outro erro frequente é analisar somente o saldo da conta bancária. Ter dinheiro disponível não significa que a empresa tenha lucro. Parte desse recurso pode estar comprometida com impostos, salários, fornecedores, empréstimos, parcelamentos ou despesas que ainda não venceram.
Uma rotina adequada de organização financeira para pequenas empresas ajuda a separar disponibilidade imediata, compromissos futuros e resultado efetivamente gerado pela operação.
Faturamento, caixa e lucro representam informações diferentes
Confundir esses três conceitos prejudica a leitura do negócio:
- Faturamento: corresponde ao valor das vendas ou dos serviços prestados em determinado período.
- Caixa: mostra os recursos financeiros que efetivamente entraram e saíram das contas da empresa.
- Lucro: representa o resultado obtido após a dedução dos custos, despesas e tributos relacionados à operação.
Uma empresa pode faturar mais e, mesmo assim, apresentar queda de lucro. Isso acontece quando o crescimento exige novas contratações, aumenta o retrabalho, eleva a inadimplência ou expande os custos em uma proporção superior ao aumento das receitas.
Quais sinais indicam que a empresa precisa de BPO financeiro?
A contratação de um BPO não deve acontecer apenas quando a empresa já enfrenta falta de dinheiro. Existem sinais operacionais que indicam perda de controle antes que o problema comprometa o caixa.
O fluxo de caixa nunca fecha corretamente
Entradas e saídas apresentam diferenças constantes, os lançamentos não correspondem ao extrato bancário e não existe uma previsão confiável do saldo para as próximas semanas. Sem conciliação e projeção, a empresa reage aos vencimentos em vez de planejar os pagamentos.
O empresário não sabe exatamente qual é o lucro
Quando o gestor conhece o faturamento, mas não consegue informar a margem líquida, o ponto de equilíbrio ou o custo de cada contrato, há uma lacuna na gestão. Sem relatórios organizados, fica difícil saber se o crescimento está aumentando o resultado ou apenas movimentando mais dinheiro.
Existem atrasos frequentes nos pagamentos
Boletos vencem, tributos são pagos com acréscimos e fornecedores precisam cobrar repetidamente. Além dos juros e multas, esses atrasos prejudicam o relacionamento comercial e podem comprometer a reputação financeira da empresa.
A inadimplência está crescendo
Clientes atrasam pagamentos sem que exista um processo definido de cobrança, negociação e acompanhamento. O faturamento é registrado, mas o dinheiro não entra no prazo necessário para financiar a operação.
O Sebrae destaca o fluxo de caixa como uma ferramenta de gestão capaz de organizar as informações financeiras e apoiar a análise das entradas e saídas do negócio.
O financeiro depende de apenas uma pessoa
Quando somente o proprietário ou um colaborador conhece os acessos, os vencimentos, as planilhas e os procedimentos, a empresa assume um risco operacional elevado. Férias, afastamentos ou desligamentos podem interromper atividades essenciais.
A empresa cresceu, mas os controles continuam manuais
O aumento no número de clientes, pagamentos, notas fiscais e contratos exige processos mais robustos. Planilhas isoladas podem funcionar em uma operação pequena, mas tendem a gerar retrabalho, versões conflitantes e perda de informações conforme o volume aumenta.
Como funciona o BPO financeiro na prática?
A implantação do BPO financeiro costuma ocorrer por etapas. O objetivo não é apenas transferir tarefas, mas criar uma rotina padronizada, rastreável e compatível com a realidade da empresa.
1. Diagnóstico financeiro
O primeiro passo consiste em analisar como o financeiro funciona. Nessa fase, são avaliados:
- contas bancárias utilizadas;
- fluxo de caixa atual;
- contas a pagar e a receber;
- processos de cobrança;
- sistemas e planilhas;
- formas de aprovação;
- indicadores disponíveis;
- integração com a contabilidade.
Esse levantamento identifica gargalos, duplicidades, riscos de erro e informações que ainda não são registradas corretamente.
2. Padronização dos processos
Após o diagnóstico, as rotinas são documentadas. São definidos procedimentos para lançamento de documentos, programação de pagamentos, emissão de cobranças, conciliação bancária, classificação das despesas, aprovação das transações e guarda das informações.
Também podem ser criados centros de custos por departamento, cliente, projeto ou unidade. Essa separação permite descobrir quais áreas consomem mais recursos e quais contratos apresentam melhor rentabilidade.
3. Implantação das ferramentas
O serviço pode utilizar um sistema de gestão financeira ou um ERP integrado às contas bancárias e à contabilidade. A escolha depende do volume de movimentações, das necessidades de integração e do nível de detalhamento exigido pelos gestores.
A tecnologia reduz retrabalho, mas não substitui a revisão dos processos. Automatizar uma rotina desorganizada apenas aumenta a velocidade com que informações incorretas são produzidas.
4. Execução das rotinas financeiras
Com os procedimentos definidos, a equipe passa a executar as atividades previstas no contrato. Entre as rotinas mais comuns estão:
- recebimento e conferência dos documentos financeiros;
- lançamento das contas a pagar;
- programação dos pagamentos para aprovação;
- emissão de boletos, cobranças ou documentos de recebimento;
- acompanhamento dos valores em atraso;
- conciliação das contas bancárias;
- atualização do fluxo de caixa;
- elaboração dos relatórios gerenciais.
5. Geração e análise de indicadores
Os registros financeiros passam a alimentar indicadores como:
- margem operacional;
- lucratividade líquida;
- ticket médio;
- índice de inadimplência;
- necessidade de capital de giro;
- ponto de equilíbrio;
- receita recorrente;
- custos fixos e variáveis;
- rentabilidade por cliente ou contrato.
Essas informações mostram onde o lucro é formado e onde está sendo consumido. A empresa deixa de acompanhar somente o saldo bancário e passa a avaliar a qualidade do resultado.
Aspectos técnicos e operacionais do BPO financeiro
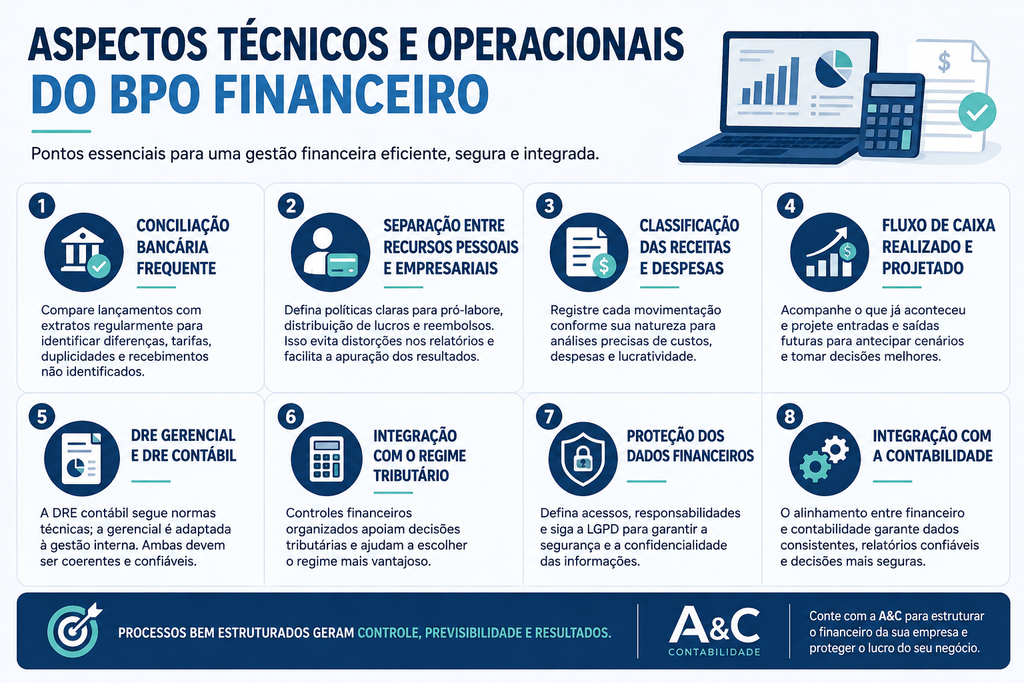
O BPO financeiro não substitui a contabilidade. Os dois serviços possuem responsabilidades diferentes, mas precisam atuar de forma integrada para que os relatórios financeiros e contábeis representem a realidade da empresa.
Conciliação bancária frequente
A conciliação compara os lançamentos registrados no sistema com as movimentações efetivas dos extratos bancários. Esse procedimento ajuda a localizar pagamentos duplicados, tarifas não lançadas, recebimentos sem identificação e diferenças de saldo.
Quando a conferência é realizada apenas no fim do mês, os erros se acumulam e ficam mais difíceis de rastrear. A frequência ideal depende do volume da operação, mas empresas com movimentação diária precisam de acompanhamento mais próximo.
Separação entre recursos pessoais e empresariais
Pagamentos particulares realizados pela conta da empresa distorcem os relatórios e dificultam a apuração do resultado. As retiradas dos sócios devem seguir uma política clara, com distinção entre pró-labore, distribuição de lucros, reembolsos e outras movimentações.
O Conselho Federal de Contabilidade informa que a escrituração contábil deve ser adotada pelas entidades independentemente de seu porte, observadas as normas e as exigências legais aplicáveis.
Para empresas que possuem sócios prestadores de serviços, a organização das retiradas também favorece a correta apuração e comprovação dos resultados. Em operações da área da saúde, por exemplo, esse cuidado aparece na análise sobre a distribuição de lucros para médicos.
Classificação das receitas e despesas
Cada movimentação deve ser registrada conforme sua natureza. Despesas administrativas, comerciais, financeiras, tributárias e operacionais não devem ser agrupadas em uma única categoria genérica.
Uma classificação detalhada possibilita comparar períodos, identificar aumentos anormais e calcular a participação de cada despesa sobre o faturamento.
Fluxo de caixa realizado e projetado
O fluxo realizado demonstra o que já entrou e saiu. O projetado apresenta os recebimentos e pagamentos esperados para as semanas ou meses seguintes.
Essa projeção permite antecipar insuficiências de caixa, negociar prazos, revisar investimentos e organizar reservas antes que a empresa precise recorrer a crédito emergencial.
DRE gerencial e DRE contábil
A Demonstração do Resultado do Exercício contábil segue critérios técnicos e o regime de competência. Já a DRE gerencial pode ser adaptada para facilitar análises internas por departamento, cliente ou projeto.
Embora tenham finalidades distintas, os relatórios precisam ser coerentes. Divergências relevantes entre a gestão financeira e a contabilidade podem indicar falhas de classificação, documentos ausentes ou registros realizados em períodos incorretos.
Integração com o regime tributário
O controle financeiro também influencia decisões tributárias. Margem, faturamento, folha de pagamento, despesas e projeções ajudam a avaliar se o regime atual continua adequado.
Prestadores enquadrados no Simples Nacional precisam acompanhar não apenas a facilidade de recolhimento, mas também a carga efetiva, as retenções, o Fator R e os efeitos do crescimento. A análise das desvantagens do Simples Nacional para prestadores de serviço mostra por que o enquadramento deve ser revisado conforme a estrutura da empresa.
O serviço oficial para opção pelo Simples Nacional informa os requisitos de porte, natureza jurídica e ausência dos impedimentos previstos na Lei Complementar nº 123/2006.
Proteção dos dados financeiros
O fornecedor de BPO terá acesso a extratos, contratos, dados de clientes e documentos financeiros. Por isso, o contrato deve definir permissões, responsabilidades, confidencialidade, níveis de acesso e procedimentos de segurança.
O tratamento dessas informações deve respeitar a Lei Geral de Proteção de Dados Pessoais, especialmente quando documentos financeiros contêm dados de clientes, colaboradores, fornecedores e sócios.
Gestão financeira sem BPO ou com BPO: veja as diferenças
| Aspecto | Gestão financeira sem estrutura | Gestão com BPO financeiro |
| Controle do fluxo de caixa | Parcial, manual ou desatualizado | Atualizado e acompanhado periodicamente |
| Conciliação bancária | Eventual ou apenas no fechamento | Realizada conforme a movimentação da empresa |
| Indicadores financeiros | Limitados ou inexistentes | Relatórios gerenciais estruturados |
| Controle da inadimplência | Reativo e sem rotina definida | Acompanhamento contínuo dos recebimentos |
| Previsão financeira | Baseada no saldo disponível | Baseada em entradas, saídas e compromissos futuros |
| Tomada de decisão | Intuição ou informações incompletas | Indicadores financeiros e projeções |
| Dependência de pessoas | Conhecimento concentrado no proprietário ou colaborador | Processos documentados e padronizados |
| Integração contábil | Envio fragmentado de documentos | Fluxo de informações mais organizado |
Principais erros que comprometem o resultado financeiro
1. Controlar apenas o saldo bancário
Erro: considerar o dinheiro disponível na conta como resultado livre para retirada ou investimento.
Impacto: a empresa pode utilizar recursos que deveriam pagar impostos, salários e fornecedores.
Como evitar: acompanhar o fluxo de caixa projetado, os compromissos assumidos e a DRE gerencial.
2. Não calcular a rentabilidade por serviço ou contrato
Erro: aplicar a mesma lógica de preço a clientes com níveis diferentes de complexidade, demanda e retrabalho.
Impacto: contratos com faturamento elevado podem consumir horas da equipe e entregar margem insuficiente.
Como evitar: utilizar centros de custos, apontamento de horas e análise de margem por projeto ou cliente.
3. Deixar a conciliação para o fim do mês
Erro: acumular movimentações sem comparar os registros com os extratos bancários.
Impacto: diferenças, duplicidades e recebimentos não identificados permanecem nos relatórios.
Como evitar: estabelecer uma frequência de conciliação compatível com o volume de movimentações.
4. Não possuir previsões financeiras
Erro: tomar decisões considerando apenas a disponibilidade financeira do dia.
Impacto: a empresa assume despesas ou investimentos sem considerar vencimentos futuros e períodos de menor receita.
Como evitar: projetar entradas e saídas para diferentes horizontes e atualizar as estimativas conforme os acontecimentos.
5. Centralizar todas as informações em uma única pessoa
Erro: permitir que acessos, procedimentos e históricos fiquem concentrados sem documentação.
Impacto: afastamentos ou desligamentos podem interromper pagamentos, cobranças e fechamentos.
Como evitar: documentar rotinas, definir níveis de acesso e manter informações em sistemas compartilhados com segurança.
6. Receber relatórios sem analisar os números
Erro: contratar ferramentas ou serviços financeiros, mas continuar tomando decisões sem avaliar os indicadores.
Impacto: o BPO fica restrito à execução operacional e não contribui para melhorar a rentabilidade.
Como evitar: estabelecer reuniões periódicas para analisar fluxo de caixa, custos, inadimplência, margem e projeções.
A ausência de relatórios úteis também pode indicar que a estrutura contábil não acompanha mais as necessidades da empresa. Nesses casos, vale observar os sinais de que chegou o momento de trocar de contador.
Benefícios do BPO financeiro para prestadores de serviços
Maior controle do fluxo de caixa
O acompanhamento das entradas, saídas e previsões ajuda a empresa a identificar períodos de pressão financeira com antecedência. Isso reduz decisões emergenciais e melhora a negociação com clientes e fornecedores.
Redução de custos e desperdícios
A classificação das despesas permite localizar serviços duplicados, assinaturas pouco utilizadas, tarifas bancárias, juros, multas e gastos que cresceram sem acompanhamento.
Melhoria da margem de lucro
Ao relacionar receitas, custos e horas utilizadas em cada contrato, a empresa consegue identificar clientes deficitários, rever escopos e ajustar preços com base em dados.
Mais eficiência operacional
Processos padronizados reduzem retrabalho, falhas de comunicação e dependência de planilhas manuais. A equipe interna pode concentrar esforços na prestação dos serviços e no relacionamento com os clientes.
Maior segurança fiscal e contábil
A integração entre o financeiro e a contabilidade melhora a entrega de documentos, a classificação das movimentações e a consistência das demonstrações. Isso também facilita análises tributárias e a comprovação dos resultados.
Decisões empresariais mais seguras
Com indicadores confiáveis, o gestor consegue avaliar se há capacidade financeira para contratar, investir, distribuir lucros, abrir uma unidade ou ampliar a operação.
Crescimento com previsibilidade
A empresa entende quanto precisa faturar, qual estrutura consegue sustentar e qual nível de capital de giro será necessário para crescer sem comprometer os pagamentos.
Perguntas frequentes sobre BPO financeiro para prestadores de serviços
O BPO financeiro substitui a contabilidade?
Não. O BPO cuida das rotinas financeiras e dos controles gerenciais. A contabilidade realiza a escrituração, as demonstrações contábeis, a apuração tributária e o cumprimento das obrigações legais. Os serviços devem trabalhar de forma integrada.
Pequenas empresas também podem contratar BPO financeiro?
Sim. Pequenas empresas podem se beneficiar do BPO quando não possuem estrutura interna, dependem excessivamente do proprietário ou precisam organizar o fluxo de caixa antes de ampliar a operação.
O empresário perde o controle das contas da empresa?
Não. A empresa mantém a titularidade das contas, define limites e aprova as transações. O BPO prepara, confere e organiza as informações conforme as permissões estabelecidas.
O BPO financeiro ajuda a reduzir a inadimplência?
Sim. O acompanhamento dos vencimentos, a identificação rápida dos atrasos e a adoção de uma rotina de cobrança aumentam a previsibilidade dos recebimentos e reduzem o impacto da inadimplência sobre o caixa.
Quanto custa contratar um BPO financeiro?
O valor depende do volume de movimentações, da quantidade de contas bancárias, do número de clientes, da complexidade dos processos e dos relatórios incluídos. A comparação deve considerar o escopo e os ganhos de eficiência, não apenas o preço mensal.
Como saber se o BPO financeiro está gerando resultado?
A empresa deve acompanhar indicadores como redução de atrasos, qualidade da conciliação, previsibilidade do caixa, evolução da inadimplência, prazo de fechamento e disponibilidade dos relatórios gerenciais.
Como impedir que a falta de controle continue consumindo o lucro
O crescimento sustentável de uma empresa de serviços depende de mais do que elevar o faturamento. É necessário conhecer os custos, acompanhar a margem, controlar recebimentos, projetar o caixa e entender quais clientes ou contratos realmente geram resultado.
O BPO financeiro para prestadores de serviços organiza essas informações e cria uma rotina de acompanhamento. Ao estruturar contas a pagar e a receber, conciliações, cobranças, classificações e relatórios, o serviço reduz falhas operacionais e melhora a capacidade de decisão.
Mais do que terceirizar tarefas, a proposta é construir uma gestão financeira capaz de mostrar onde o lucro está sendo formado, quais despesas precisam ser revistas e quanto a empresa pode investir sem comprometer sua estabilidade.
Organize o financeiro da sua empresa com a A&C
A A&C Contabilidade apoia prestadores de serviços com BPO financeiro, gestão contábil, assessoria fiscal e tributária, consultoria financeira e diagnósticos empresariais.
A atuação pode envolver contas a pagar e a receber, controle da inadimplência, conciliação bancária, elaboração de DRE gerencial e relatórios financeiros que ajudam a identificar custos, riscos e oportunidades de melhoria.
Se a sua empresa fatura, mas não consegue enxergar com clareza quanto realmente sobra, fale com um especialista da A&C para avaliar como estruturar os controles financeiros e proteger a margem de lucro do negócio.